


- 2026-07-04
-
航空国际运输服务在一定条件下免征增值税。
1. 相关政策规定
根据我国的增值税政策,以无运输工具承运方式提供的国际运输服务是免征增值税的。无运输工具承运业务是指经营者以承运人身份与托运人签订运输服务合同,收取运费并承担承运人责任,然后委托实际承运人完成运输服务的经营活动。对于航空运输企业来说,如果符合这一模式的国际运输业务可以享受免税政策。
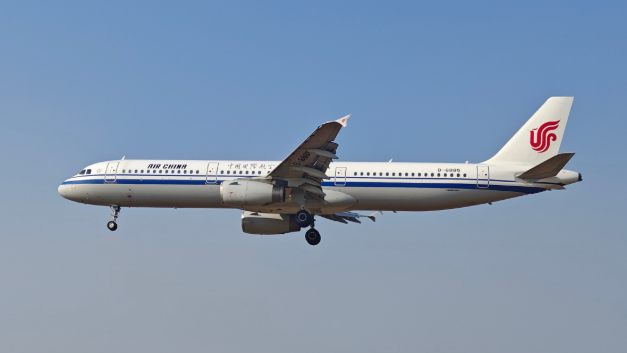
另外,为境外单位之间的货币资金融通及其他金融业务提供的直接收费金融服务,且该服务与境内的货物、无形资产和不动产无关的,免征增值税。在国际航空运输涉及的一些金融服务场景下,也可能适用这一免税条款。
2. 适用范围和条件限制
对于完全在境外消费的航空运输服务是免税的。完全在境外消费是指服务的实际接受方在境外,且与境内的货物或不动产无关。例如,中国的一家航空公司将乘客从中国运往美国,且乘客的出发地、经停地、目的地等运输相关环节全部在境外的部分,符合条件可以享受免税。
但是,如果在运输过程中有涉及境内的运输环节,比如从中国某地经国内另一城市转机后再飞往国外的情况,对于境内运输部分是不能享受免税政策的,需要按照规定缴纳增值税。同时,航空公司需要准确划分应税和免税的业务范围,进行正确的税务处理。
3. 备案及其他要求
享受增值税免税政策的纳税人,应当按照规定进行免税备案。一般需要向主管税务机关提交相关的合同、协议等证明材料,如运输服务合同、航班时刻表等,以证明其提供的服务符合免税条件。并且在财务核算上,也要对免税和应税项目分别核算,否则可能无法享受免税政策。如果不符合免税条件而错误地享受了免税,税务机关可能会要求补缴税款,并可能会处以罚款等处罚措施。
以上便是本期为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询专业的国际物流顾问。
热点新闻
-
 零跑汽车直降6万 亏本卖车还能撑多久?2023-03-07
-
 何小鹏:加快智能网联汽车和自动驾驶立法工2023-03-07
-
 全球自动驾驶公司排名:Mobileye第2023-03-07
快递保价“理赔难”如何破解
原标题:快递保价“理赔难”如何破解 “双11”前后产生了新一轮快递大潮。为避免快件丢失、损毁造成损失,一些消费者在支付快递费时,额外为贵重物品购买保价服务。但“
2022年全国航海模型锦标赛在沪开幕
原标题:2022年全国航海模型锦标赛在沪开幕 2022年全国航海模型锦标赛(动力艇、遥控帆船项目)14日在上海举行。作为航海模型运动国内最高水平单项赛事,全国各